ЗАРДЛАА БУСДАД ҮҮРҮҮЛСЭН ТӨСВИЙН БОДЛОГО: ТӨВ БАНКНЫ ТЭНЦЭЛД ХУРИМТЛАГДСАН ӨРТӨГ
Төсвөөс гарах ёстой байсан зардлыг Монголбанк хариуцсан нь ямар үр дагаварт хүргэв?
Төсвийн мөнгөөр хэрэгжүүлэх ёстой байсан хөтөлбөрүүдийг төв банкны эх үүсвэрээр санхүүжүүлж болох уу? Богино хугацаанд эдийн засгийг дэмжиж, иргэдийн амьжиргаанд эерэг нөлөө үзүүлэх зорилготой ийм шийдвэрийн бодит өртгийг хэн хариуцах ёстой вэ?
Монголбанкны хуримтлагдсан алдагдал 6.8 их наяд төгрөгт хүрч, өөрийн хөрөнгө нь хасах 4.8 их наяд төгрөгт хүрээд байна. Үүнд төсвийн шинжтэй хөтөлбөрүүд, валютын интервенц болон юанийн свопын санхүүжилт зэрэг асуудлууд голлон нөлөөлсөн. Эдгээрээс нэг чухал асуудал тодорхой харагдаж байна. Тухайлбал, Засгийн газрын төсвөөс санхүүжих ёстой байсан зарим бодлогын зардлыг Монголбанкны тэнцэлд шилжүүлэн байршуулсан нь өнөөгийн санхүүгийн хүндрэл үүсэхэд нөлөөлжээ.
Эдийн засгийн онолд үүнийг Cost externalization буюу зардлыг гадагш шилжүүлэх гэж нэрлэдэг. Энгийнээр тайлбарлавал, тодорхой шийдвэрээс үүсэх зардлыг тухайн шийдвэр гаргасан этгээд өөрөө хариуцахгүйгээр өөр байгууллага, салбар эсвэл нийгэмд шилжүүлэхийг хэлнэ. Монголбанкны хувьд Засгийн газрын нийгэм, эдийн засгийн бодлогыг хэрэгжүүлэхэд гарах зардал төв банкны тэнцэлд хуримтлагдсан гэсэн үг.
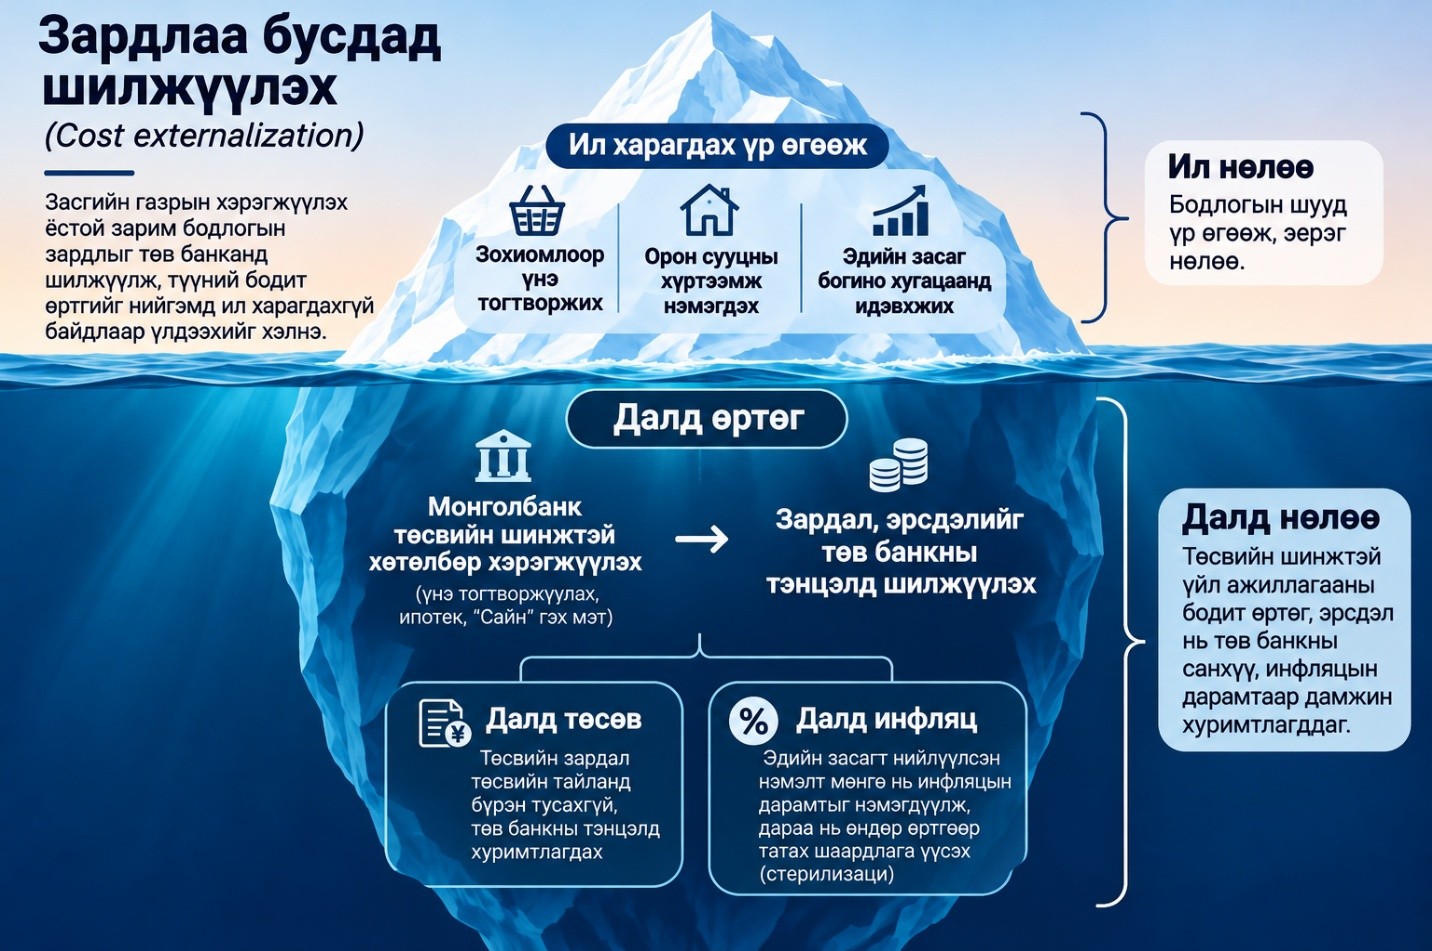 Зураг 1. Төсвийн шинжтэй зардлыг төв банканд шилжүүлэх далд өртөг
Хөнгөлөлттэй зээл үнэгүй санхүүжилт биш
Монголбанкнаас 2012–2016 онд үнэ тогтворжуулах, орон сууцны нийлүүлэлтийг дэмжих, активын чанаргүйдэх эрсдэлийг бууруулах, “Сайн” зэрэг хөтөлбөрийг санхүүжүүлэхэд нийт 3.3 их наяд төгрөг орчим эх үүсвэр гаргасан. Тухайн үед эдгээр арга хэмжээ нь хүнсний бүтээгдэхүүн, шатахууны үнийн өсөлтийг хязгаарлах, барилгын салбарыг дэмжих, иргэдийн орон сууцны хүртээмжийг нэмэгдүүлэх зэрэг бодлогын зорилготой байв.
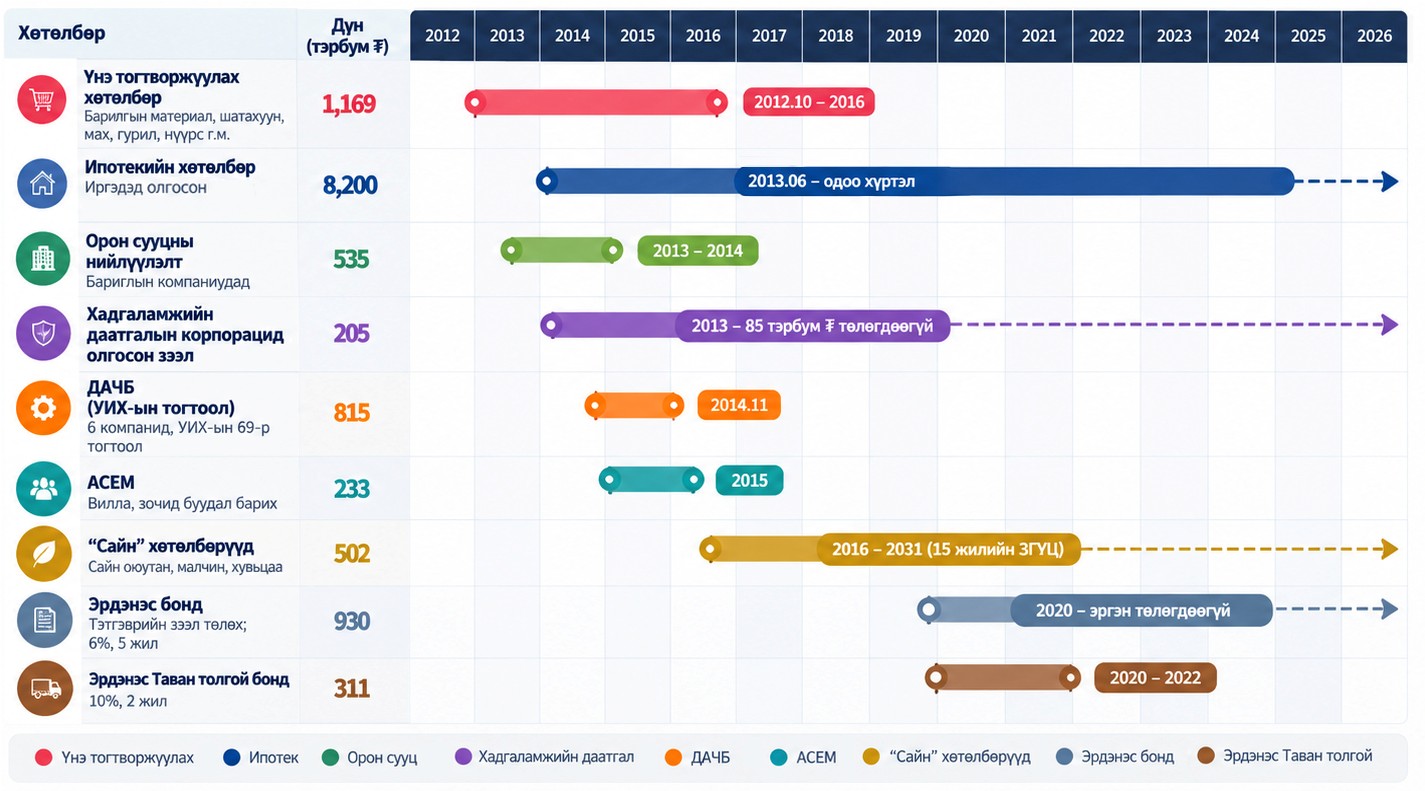 Зураг 2. 2012 оноос хойш төв банк 14.7 их наяд төгрөгийн төсвийн шинжтэй хөтөлбөр хэрэгжүүлжээ
Гэвч эдгээр хөтөлбөрийг санхүүжүүлэх ажил үнэгүй байгаагүй. Зах зээлийн нөхцөлөөс доогуур хүүтэй зээл олгох, тодорхой салбаруудад сонгомол байдлаар эх үүсвэр хуваарилах нь тухайн хөтөлбөрийн татаасны бодит өртөг, зээлийн болон хугацааны эрсдэлийг бий болгодог. Тэрхүү зардлыг улсын төсөвт тусгаж, татвар төлөгчдийн өмнө ил тод харуулахын оронд төв банкны тэнцэлд үлдээсэн олон жил ужгирахад хүргэжээ.
Энэ нь зөвхөн өнгөрсөн үеийн асуудал биш. Өдгөө хамгийн удаан үргэлжилж буй төсвийн шинжтэй үйл ажиллагааны нэг бол ипотекийн зээлийн хөтөлбөр юм. 2013 онд жилийн 8 хувийн хүүтэй эхэлсэн уг хөтөлбөрийн шинэ зээлийн хүүг 2020 оноос 6 хувь болгосон. Харин энгийн орон сууцны зээлийн зах зээлийн хүү тухайн хугацаанд дунджаар 15 орчим хувь байв.
Ипотекийн хөтөлбөр иргэдийн орон сууцтай болох боломжийг нэмэгдүүлж, нийгэм, эдийн засгийн чухал үр өгөөж бий болгосныг үгүйсгэхгүй. Харин зах зээлийн хүү болон хөнгөлөлттэй хүүгийн зөрүүг хэн хариуцах вэ гэдэг нь үндсэн асуудал юм. Нийгмийн бодлогын зорилгоор олгож буй хөнгөлөлтийн өртгийг төв банк үүрэх нь төсвийн бодлогын зардлыг өөр байгууллагад шилжүүлж буй хэлбэр мөн.
Нэг зардал хоёр дахин дарамт үүсгэх нь
Зардлыг төв банканд шилжүүлэхийн хамгийн том сөрөг үр дагавар нь зөвхөн олгосон зээлийн хөнгөлөлтөөр хязгаарлагдахгүй. Энэ нь мөнгөний бодлогын хэрэгжилтэд давхар зардал бий болгодог.
Тухайлбал, Монголбанк төсвийн шинжтэй хөтөлбөрүүдээр дамжуулан эдийн засагт их хэмжээний төгрөгийн эх үүсвэр нийлүүлсэн. Үүний зэрэгцээ инфляцын дарамтыг хязгаарлахын тулд банкны систем дэх илүүдэл мөнгийг буцаан татах шаардлага үүсдэг. Үүнийг стерилизаци гэж нэрлэдэг бөгөөд Монголбанк Төв банкны үнэт цаас (ТБҮЦ) гаргаж, арилжааны банкуудаас илүүдэл хөрвөх чадварыг хүүтэйгээр татдаг.
Ингэснээр нэг талаас төв банкны активт бага өгөөжтэй, урт хугацаатай хөнгөлөлттэй зээл хуримтлагдаж, нөгөө талаас пассив талд өндөр хүү төлөх шаардлагатай ТБҮЦ-ны хэмжээ нэмэгддэг. Өөрөөр хэлбэл, өмнө нь төсвийн зардлыг санхүүжүүлэхийн тулд нийлүүлсэн мөнгийг дараа нь инфляцын дарамтыг хязгаарлахын тулд дахин өндөр өртгөөр татах шаардлага үүсдэг.
2025 оны эцсийн байдлаар Монголбанкны ТБҮЦ-ны үлдэгдэл 11 их наяд төгрөг орчим, түүнд төлсөн хүүгийн зардал оны дүнгээр 995.1 тэрбум төгрөгт хүрчээ. Энэ нь нийт хүүний зардлын 67.4 хувийг эзэлж байна. Мэдээж ТБҮЦ нь мөнгөний бодлогын зайлшгүй хэрэгсэл мөн. Гэвч бага өгөөжтэй актив, өндөр хүүтэй пассивын зөрүү төв банкны санхүүгийн байдалд дарамт үүсгэж байгааг анхаарах шаардлагатай.
Үр өгөөжийг нэг нь хүртэж, өртгийг нөгөө нь үүрэх нь
Энэ асуудлын цаана төсөв, мөнгөний бодлогын хариуцлагын зааг бүдгэрсэн институцийн гажуудал бий. Төсвийн шинжтэй хөтөлбөрийн үр өгөөж богино хугацаанд иргэд, аж ахуйн нэгжид мэдрэгддэг бол түүний санхүүгийн өртөг, эрсдэл нь төв банкны тэнцэлд олон жилийн турш хуримтлагддаг. Улмаар зардлыг шийдвэрлэсэн байгууллагаас өөр байгууллага хариуцаж, бодлогын бодит өртөг төсвийн тайланд бүрэн харагдахгүй үлддэг.
Үүнийг төсвийн давамгайлал (Fiscal Dominance) бий болох эрсдэлтэй холбон авч үзэх хэрэгтэй. Төсвийн тэлэлт, хөнгөлөлттэй санхүүжилтийн бодлогоос үүссэн инфляцын дарамтыг төв банк өндөр хүүгээр хязгаарлах шаардлагатай болдог. Гэтэл өндөр хүү нь төв банкны өөрийнх нь зардлыг нэмэгдүүлнэ. Ингэснээр мөнгөний бодлогын шийдвэр санхүүгийн нөхцөл байдлаас хамаарах, цаашлаад бодлогын хараат бус байдалд сөргөөр нөлөөлөх нөхцөлд хүргэдэг.
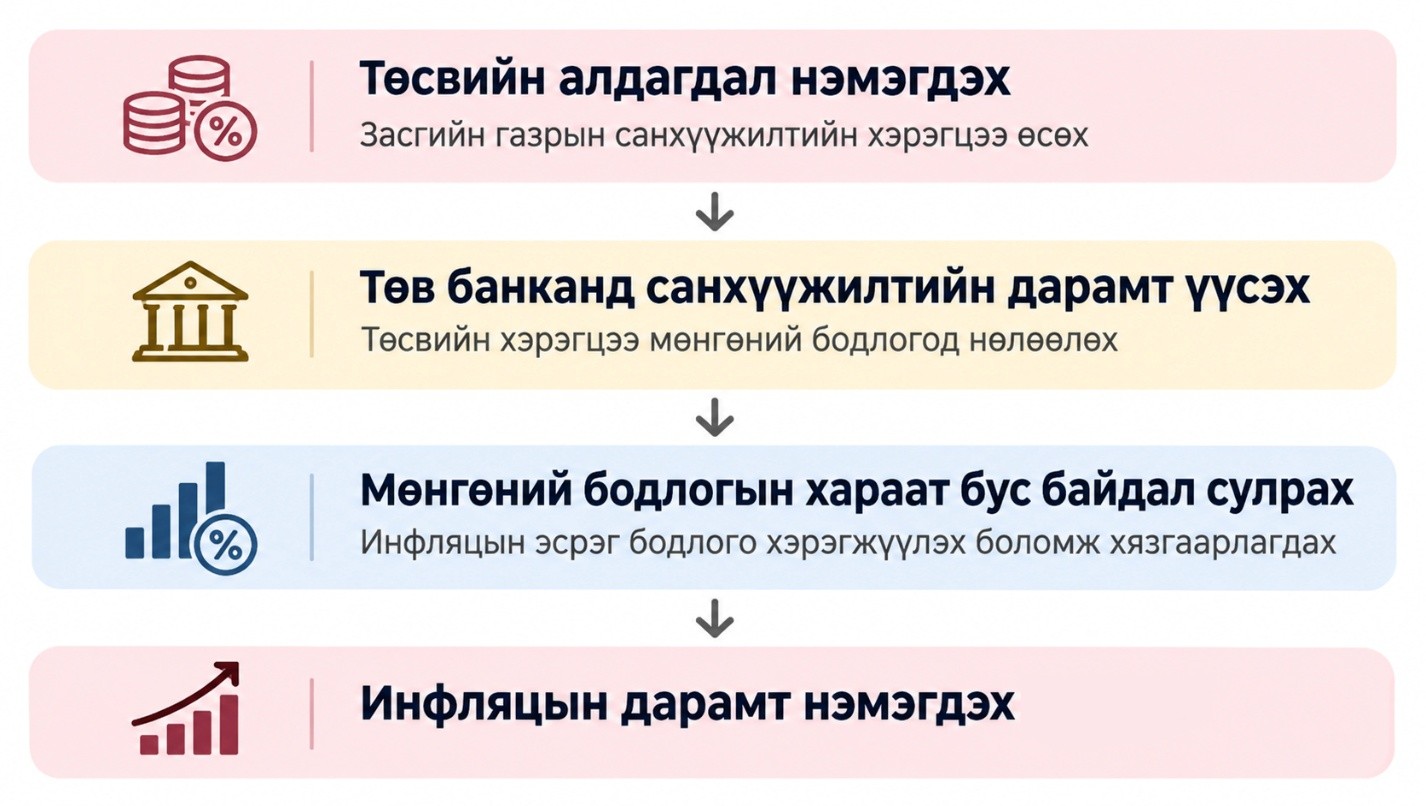 Зураг 3. Төсвийн давамгайлал инфляцын дарамт үүсгэх
Төв банкны алдагдал өөрөө мөнгөний бодлого амжилтгүй байгааг илэрхийлдэггүй. Харин алдагдлын эх үүсвэр, давтагдах шинж чанар, түүнийг нөхөх институцийн механизм тодорхой байх ёстой. Монголбанкны хуримтлагдсан алдагдал 2025 оны эцэст 6.8 их наяд төгрөг, нийт өөрийн хөрөнгө 4.8 их наяд төгрөгийн сөрөг дүнтэй хэвээр байгаа нь энэ асуудлыг хойшлуулах боломжгүйг харуулж байна.
Зардлыг эзэнд нь хариуцуулах нь
Тэгвэл шийдэл юу вэ? Нэгдүгээрт, татаас, хөнгөлөлттэй зээл, нийгмийн дахин хуваарилалтын шинжтэй бодлогыг улсын төсвөөр дамжуулан хэрэгжүүлэх зарчмыг баталгаажуулах шаардлагатай. Хэрэв төр тодорхой салбар, бүлэгт хөнгөлөлт үзүүлэхээр шийдвэл түүний бодит өртөг, санхүүжилтийн эх үүсвэр, эрсдэлийг төсөвт ил тод тусгах ёстой.
Хоёрдугаарт, Монголбанкны өмнө нь хүлээсэн төсвийн шинжтэй үйл ажиллагааны өртөг, эрсдэлийг эх үүсвэрээр нь ангилан тайлагнаж, санхүүгийн чадавхыг сэргээх дахин хөрөнгөжүүлэх механизмыг тодорхой болгох хэрэгтэй. Гуравдугаарт, төсөв, мөнгөний бодлогын уялдааг сайжруулахын зэрэгцээ төв банкны хараат бус болон ил тод, хариуцлагатай байдлыг бэхжүүлэх нь чухал.
Эцэст нь хэлэхэд, төрийн бодлогын аливаа шийдвэр зөвхөн тухайн үедээ бий болгосон үр өгөөжөөр хязгаарлагдах ёсгүй. Түүний нийт өртөг, эрсдэл, урт хугацааны үр дагаврыг хамтад нь тооцох ёстой. Төсвөөс гарах ёстой зардлыг төв банканд үүрүүлэх нь зардлыг арилгаж байгаа хэрэг биш, харин өөр газар, өөр цаг хугацаанд шилжүүлж буй хэрэг юм. Улмаар тухайн үед ил харагдаагүй зардал, эрсдэл нь цаг хугацааны явцад төв банкны санхүүгийн хүндрэл хэлбэрээр илэрдэг.
Төсвийн зардлыг төв банканд шилжүүлснээр зардал алга болдоггүй. Харин зардал ил тод бус болж, эрсдэл нь өөр байгууллагын тайлан тэнцэлд, улмаар нийт эдийн засагт шилждэг.
Төсвийн сахилга бат гэдэг нь зөвхөн зарлагаа хязгаарлах тухай биш. Харин гаргасан шийдвэрийнхээ бодит өртгийг ил тод хүлээн зөвшөөрч, хариуцлагыг нь зөв байгууллагад үүрүүлэх тухай юм.
Н.Баттүшиг


